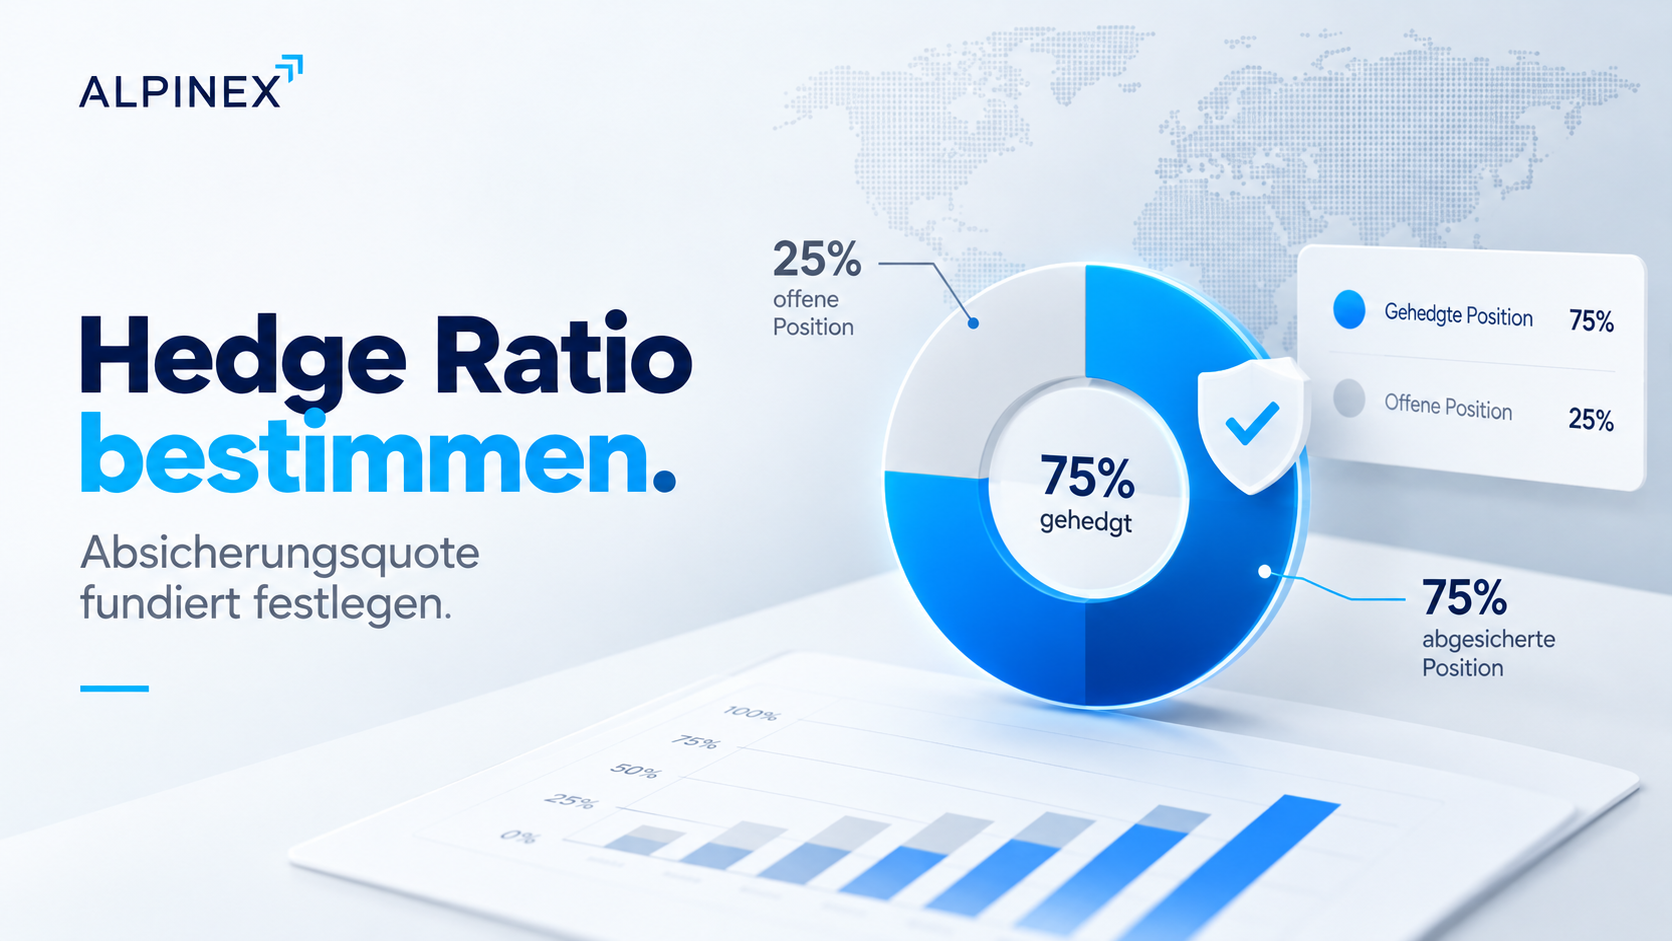
Viele Unternehmen wissen, wie gross ihr Fremdwährungsvolumen ist. Schwieriger ist die Frage, welcher Anteil davon abgesichert werden soll.
Eine pauschal richtige Hedge Ratio gibt es nicht.
Die Absicherungsquote sollte sich aus der finanziellen Tragfähigkeit des Unternehmens und seiner Risikobereitschaft ableiten. Erst wenn bekannt ist, welche Ergebnisabweichung getragen werden kann und soll, lässt sich bestimmen, welcher Anteil des Währungsrisikos abgesichert werden muss.
Voraussetzung dafür ist, dass das Unternehmen sein Währungsrisiko quantifiziert und die mögliche Ergebniswirkung kennt.
Die Hedge Ratio, auch Absicherungsquote genannt, bezeichnet den Anteil des Netto-Exposures, der gegen ungünstige Wechselkursbewegungen abgesichert wird.
Bei einem Netto-Exposure von EUR 20 Mio. bedeutet eine Hedge Ratio von 50 Prozent beispielsweise, dass EUR 10 Mio. abgesichert werden. Die übrigen EUR 10 Mio. bleiben dem Wechselkurs ausgesetzt.
Eine höhere Hedge Ratio reduziert die mögliche negative Ergebniswirkung. Gleichzeitig partizipiert das Unternehmen weniger an einer günstigen Kursentwicklung.
Eine tiefere Hedge Ratio bietet mehr Flexibilität, führt aber zu einer höheren Ergebnisvolatilität.
Eine vollständige Absicherung klingt zunächst konsequent. Sie ist jedoch nicht für jedes Unternehmen sinnvoll.
Zum einen kann ein Teil des Währungsrisikos wirtschaftlich tragbar sein. Zum anderen ist das erwartete Exposure häufig nicht vollständig sicher.
Wird ein Betrag abgesichert, der später nicht oder nur teilweise benötigt wird, kann ein Overhedging entstehen. Die Absicherung erzeugt dann selbst ein neues Risiko.
Die entscheidende Frage lautet deshalb nicht: Wie können wir das gesamte Währungsrisiko eliminieren?
Sondern: Welche Ergebnisabweichung können und wollen wir akzeptieren?
Die Sensitivitätsanalyse zeigt, welche Ergebniswirkung eine definierte Wechselkursbewegung haben kann. Nun muss diese Zahl in ein Risikoprofil übersetzt werden.
Die Risikofähigkeit beschreibt die wirtschaftliche Tragfähigkeit des Unternehmens. Relevant sind unter anderem:
Ein Unternehmen mit hohen Margen und flexiblen Verkaufspreisen kann Wechselkursschwankungen leichter tragen als ein Unternehmen mit tiefen Margen und langfristig fixierten Verkaufspreisen.
Im Beispiel beträgt die durchschnittliche EBIT-Marge 8 Prozent. Gleichzeitig können höhere Einkaufskosten während des Jahres nur begrenzt an Kunden weitergegeben werden. Ein definiertes Stressszenario würde 50 Prozent des budgetierten EBIT aufzehren. Die Risikofähigkeit ist damit begrenzt.
Die Risikofähigkeit beantwortet, was wirtschaftlich möglich ist. Die Risikobereitschaft beantwortet eine andere Frage: Welche Ergebnisschwankung wollen Geschäftsleitung und Verwaltungsrat bewusst zulassen?
Ein Unternehmen kann wirtschaftlich in der Lage sein, eine erhebliche Wechselkursbelastung zu tragen und trotzdem entscheiden, dass Währungseffekte das operative Jahresergebnis nicht dominieren sollen.
Diese Entscheidung ist nicht mathematisch vorgegeben. Sie ist unternehmerisch.
Aus Risikofähigkeit und Risikobereitschaft lässt sich ein Risikobudget ableiten. Es beschreibt die maximale negative Ergebniswirkung, die im definierten Stressszenario akzeptiert wird.
Im Beispiel legt der Verwaltungsrat fest, dass die negative EBIT-Wirkung höchstens CHF 500'000 betragen soll. Dies entspricht 25 Prozent des budgetierten EBIT.
Das Risikobudget ist keine objektive Formel. Es ergibt sich aus der wirtschaftlichen Tragfähigkeit des Unternehmens und der bewusst gewählten Risikobereitschaft.
Aus der möglichen Ergebniswirkung ohne Absicherung und dem akzeptierten Risikobudget lässt sich die erforderliche Absicherungsquote ableiten.
Im Beispiel gelten folgende Werte:
Um die mögliche Belastung von CHF 1 Mio. auf höchstens CHF 500'000 zu reduzieren, muss vereinfacht die Hälfte des Risikos abgesichert werden.
Hedge Ratio = 1 – (CHF 500'000 / CHF 1'000'000) = 50 %
Bei einem Netto-Exposure von EUR 20 Mio. entspricht dies einer Absicherung von EUR 10 Mio.
Die durchschnittliche Hedge Ratio sollte nicht deshalb 50 Prozent, 70 Prozent oder 100 Prozent betragen, weil eine bestimmte Quote marktüblich erscheint.
Sie sollte aus der möglichen Ergebniswirkung und dem akzeptierten Risikobudget abgeleitet werden. Damit ist die Absicherungsquote keine Marktmeinung, sondern eine Folge des Risikoprofils.
Die Planbarkeit des Exposures beeinflusst anschliessend, wie diese durchschnittliche Quote über die einzelnen Zeithorizonte verteilt wird.
Eine durchschnittliche Hedge Ratio von beispielsweise 50 Prozent bedeutet nicht zwingend, dass in jedem Quartal genau 50 Prozent des erwarteten Exposures abgesichert werden müssen.
Kurzfristige, bereits bestätigte Zahlungen lassen sich zuverlässiger planen als langfristige Budgetannahmen. Deshalb können die Zielquoten je Zeithorizont unterschiedlich ausfallen, obwohl die durchschnittliche Hedge Ratio unverändert bleibt.
Wie solche Quoten zeitlich verteilt werden, ist eine Frage der rollierenden oder transaktionsbezogenen Hedging-Strategie.
Nein.
Die Absicherungsquote sollte überprüft werden, wenn sich wesentliche Rahmenbedingungen verändern. Dazu gehören beispielsweise:
Eine Hedge Ratio ist deshalb keine einmalige Entscheidung für mehrere Jahre. Sie sollte Teil eines definierten Prozesses sein und periodisch überprüft werden.
Eine allgemeingültige Quote gibt es nicht.
Für ein Unternehmen kann eine Hedge Ratio von 30 Prozent angemessen sein, für ein anderes 80 Prozent. Entscheidend ist nicht die Höhe der Quote an sich, sondern ob sie nachvollziehbar aus dem Risikoprofil abgeleitet wurde.
Die zentrale Frage lautet: Wie viel Ergebnisvolatilität wollen wir nach der Absicherung noch tragen?
Erst wenn diese Frage beantwortet ist, lässt sich beurteilen, welche Hedge Ratio zum Unternehmen passt.
Die Hedge Ratio sollte nicht aus einer Wechselkursmeinung oder einer pauschalen Marktregel entstehen.
Am Anfang stehen die mögliche Ergebniswirkung sowie die Frage, welche Abweichung das Unternehmen wirtschaftlich tragen kann und bewusst akzeptieren will. Daraus entsteht ein Risikobudget.
Erst danach lässt sich bestimmen, welcher Anteil des Netto-Exposures abgesichert werden muss.
Die Hedge Ratio ist damit das Bindeglied zwischen Risikoprofil und Hedging-Strategie.
Der vollständige Entscheidungsprozess ist im Leitfaden zu Währungsrisiken für Schweizer KMU zusammengefasst.
