Für Schweizer KMU sind Währungsschwankungen ein Dauerthema. Viele Unternehmen sind durch ihre Lieferketten, Absatzmärkte und Kostenstrukturen erheblichen Währungsrisiken ausgesetzt.
Fast jedes international tätige KMU befasst sich deshalb früher oder später mit Währungsfragen. Einige sichern sich ab, andere nicht. Nur wenige haben jedoch eine übergeordnete Logik definiert, nach der solche Entscheidungen getroffen werden.
Das ist nachvollziehbar. Im Gegensatz zu einem Konzern verfügt ein KMU meist über keine eigene Treasury-Abteilung. Entscheidungen orientieren sich deshalb häufig am aktuellen Wechselkurs, an einer Marktmeinung oder an einem einzelnen Bankangebot.
Dabei beginnt Währungsmanagement an einem anderen Punkt: beim Geschäftsmodell. Erst wenn bekannt ist, welches Währungsrisiko besteht und wie stark es das Ergebnis beeinflussen kann, lässt sich entscheiden, welcher Anteil abgesichert werden soll und welche Strategie dafür geeignet ist.
Ein Währungsrisiko entsteht, wenn Wechselkursveränderungen das finanzielle Ergebnis eines Unternehmens beeinflussen können.
Ein Schweizer Importeur, der Waren in Euro einkauft und in Schweizer Franken verkauft, trägt beispielsweise ein EUR/CHF-Risiko. Wird der Euro stärker, steigen seine Einkaufskosten. Können diese nicht oder nur verzögert an die Kunden weitergegeben werden, sinkt die Marge.
Für die operative Steuerung vieler KMU ist insbesondere das Transaktionsrisiko relevant. Es entsteht aus zukünftigen Ein- oder Auszahlungen in Fremdwährungen und kann sich direkt auf Marge, EBIT und Cashflow auswirken.
Typischerweise stellen sich Unternehmen zuerst Fragen wie:
Sollen wir überhaupt absichern? Ist der aktuelle Kurs attraktiv? Sollen wir Termingeschäfte oder andere Instrumente einsetzen?
Diese Fragen sind nicht falsch, aber sie kommen zu früh.
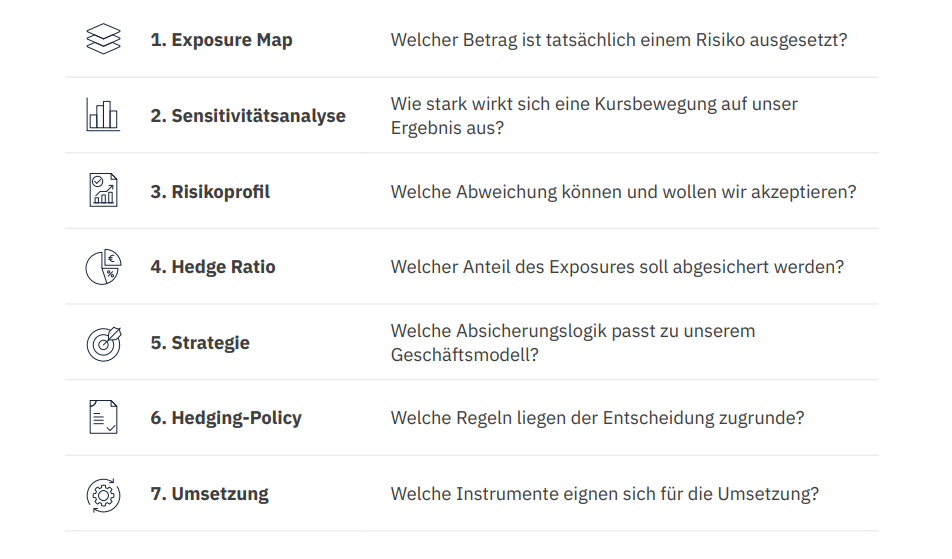
In der Praxis bietet sich ein Vorgehen in sieben Schritten an:
Diese Reihenfolge ist wichtig. Erst wenn Exposure, Sensitivität und Risikoprofil bekannt sind, lässt sich bestimmen, welcher Anteil abgesichert werden soll und welche Strategie dafür geeignet ist. Die Wahl des Instruments steht deshalb nicht am Anfang, sondern am Ende des Prozesses.
Die erste Frage lautet: Welcher Betrag ist tatsächlich einem Währungsrisiko ausgesetzt?
Ein Jahresvolumen wie «Wir benötigen EUR 20 Mio. pro Jahr» reicht dafür nicht aus. Entscheidend ist, wann die Zahlungen anfallen, welche Fremdwährungszuflüsse dagegenstehen und wie zuverlässig Betrag und Zeitpunkt geplant werden können.
Dazu werden Ein- und Auszahlungen nach Währung und Zeithorizont geordnet und miteinander verrechnet. Übrig bleibt das Netto-Exposure.
Neben dem Betrag ist die Planbarkeit entscheidend. Vertraglich vereinbarte Zahlungen haben eine andere Qualität als ein Forecast oder eine Budgetannahme. Wie sich daraus das tatsächliche Währungs-Exposure berechnen lässt, zeigt die vertiefende Analyse.
Ein Währungsvolumen allein bleibt abstrakt. Relevant wird das Risiko erst, wenn seine Wirkung auf das Ergebnis sichtbar ist.
Bei einem Netto-Exposure von EUR 20 Mio. verändert eine Bewegung des EUR/CHF-Kurses um einen Rappen das Ergebnis vereinfacht um CHF 200'000. Eine Bewegung um fünf Rappen entspricht CHF 1 Mio.
Eine solche Sensitivitätsanalyse zeigt, ob das Währungsrisiko für das Unternehmen wesentlich ist.
Ihr Ziel ist keine Wechselkursprognose. Sie macht sichtbar, welche finanzielle Grössenordnung eine definierte Kursbewegung hätte.
Danach stellt sich die Frage: Welche Abweichung kann und will das Unternehmen akzeptieren?
Die Risikofähigkeit beschreibt, welche Ergebnisschwankung wirtschaftlich getragen werden kann. Relevant sind unter anderem Marge, Liquidität und die Möglichkeit, höhere Kosten an Kunden weiterzugeben.
Die Risikobereitschaft beschreibt, welche Schwankung Geschäftsleitung und Verwaltungsrat bewusst akzeptieren wollen.
Aus beiden Dimensionen lässt sich ein Risikobudget festlegen. Dieses ist keine objektiv berechenbare Grösse, sondern ein unternehmerischer Entscheid. Wie daraus eine Hedge Ratio beziehungsweise Absicherungsquote abgeleitet wird, zeigt die vertiefende Analyse.
Aus dem Risikobudget lässt sich ableiten, welcher Anteil des Währungsrisikos abgesichert werden soll.
Die Hedge Ratio, auch Absicherungsquote genannt, bezeichnet den Anteil des Netto-Exposures, der gegen ungünstige Wechselkursbewegungen abgesichert wird.
Soll eine mögliche Ergebnisbelastung beispielsweise halbiert werden, kann daraus vereinfacht eine Hedge Ratio von 50 Prozent entstehen.
Je höher die Quote, desto geringer die verbleibende Ergebnisvolatilität. Gleichzeitig partizipiert das Unternehmen weniger an einer günstigen Wechselkursentwicklung.
Die Hedge Ratio bestimmt, wie viel abgesichert werden soll. Die Strategie bestimmt, nach welcher Logik dies geschieht.
Bei einzelnen Projekten oder Verträgen mit bekanntem Betrag und Termin kann eine transaktionsbezogene Absicherung sinnvoll sein.
Bei laufenden Zahlungsströmen bietet sich häufig eine rollierende Strategie an. Nimmt die Planbarkeit mit zunehmendem Zeithorizont ab, können die Absicherungsquoten entsprechend gestaffelt werden.
Entscheidend ist, dass die Strategie zur Struktur und Planbarkeit der Zahlungsströme passt. Die Unterschiede zwischen rollierender und transaktionsbezogener Absicherung werden im Detailartikel vertieft.
Die Hedging-Policy übersetzt die Strategie in verbindliche Regeln.
Sie kann festlegen, welche Zahlungsströme berücksichtigt werden, welche Zielquoten und Bandbreiten gelten, welche Instrumente zulässig sind und wer für Umsetzung und Kontrolle verantwortlich ist.
Für die meisten KMU sollte die Policy bewusst einfach bleiben. Wenige klare Regeln, die konsequent angewendet werden, sind besser als ein umfangreiches Regelwerk. Welche Punkte eine Hedging-Policy für KMU konkret enthalten sollte, zeigt der Detailartikel.
Erst im letzten Schritt geht es um die konkrete Umsetzung.
Das Instrument folgt der definierten Strategie, nicht umgekehrt.
Je nach Ausgangslage kommen beispielsweise Kassageschäfte, fixe oder flexible Termingeschäfte und Devisenoptionen infrage.
Welches Instrument geeignet ist, hängt vom Grundgeschäft, von der Planbarkeit und von der gewählten Strategie ab. Eingesetzt werden sollten nur Lösungen, deren Funktionsweise, Risiken und Verpflichtungen verstanden werden. Wann fixe und flexible Devisentermingeschäfte eingesetzt werden können, wird im Detailartikel erläutert.
Nein.
Ein vollständiger oder teilweiser Verzicht kann sinnvoll sein, wenn das Währungsvolumen unwesentlich ist, die Margen ausreichend hoch sind oder Preise kurzfristig angepasst werden können.
Entscheidend ist, dass der Verzicht aus dem Geschäftsmodell und dem Risikoprofil abgeleitet wird und nicht aus einer Marktmeinung.
Auch Nicht-Absichern ist ein Risikoentscheid.
Der Erfolg einer Absicherung sollte deshalb auch nicht daran gemessen werden, ob rückblickend ein besserer Wechselkurs möglich gewesen wäre. Ihr Zweck ist die Begrenzung unerwünschter Ergebnisvolatilität, nicht das Erzielen des bestmöglichen Kurses. Wann Währungsabsicherung sinnvoll ist – und wann nicht, wird im Detailartikel eingeordnet.
Neben dem Transaktionsrisiko existieren zwei weitere wesentliche Formen.
Das Translationsrisiko entsteht bei der Umrechnung ausländischer Bilanz- und Erfolgsrechnungspositionen in die Berichtswährung.
Das ökonomische Währungsrisiko beschreibt den längerfristigen Einfluss von Wechselkursen auf Preise, Nachfrage, Kostenstruktur und Wettbewerbsfähigkeit.
Die Unterschiede zwischen Transaktionsrisiko, Translationsrisiko und ökonomischem Währungsrisiko werden im Detailartikel erklärt.
Währungsrisiken entstehen aus dem Geschäftsmodell. Ihre Steuerung sollte deshalb nicht mit einer Einschätzung zur nächsten Wechselkursbewegung beginnen.
Am Anfang steht das Netto-Exposure. Danach wird sichtbar gemacht, wie stark eine relevante Kursbewegung das Ergebnis beeinflussen könnte. Auf dieser Grundlage können Geschäftsleitung und Verwaltungsrat entscheiden, welches Risiko das Unternehmen tragen kann und will.
Daraus lassen sich Hedge Ratio, Strategie und Policy ableiten. Erst danach stellt sich die Frage nach dem geeigneten Instrument.
Ein KMU benötigt dafür keine eigene Treasury-Abteilung. Entscheidend ist ein klarer Prozess, der zur eigenen Situation passt.
Währungsstrategie für Ihr Unternehmen
