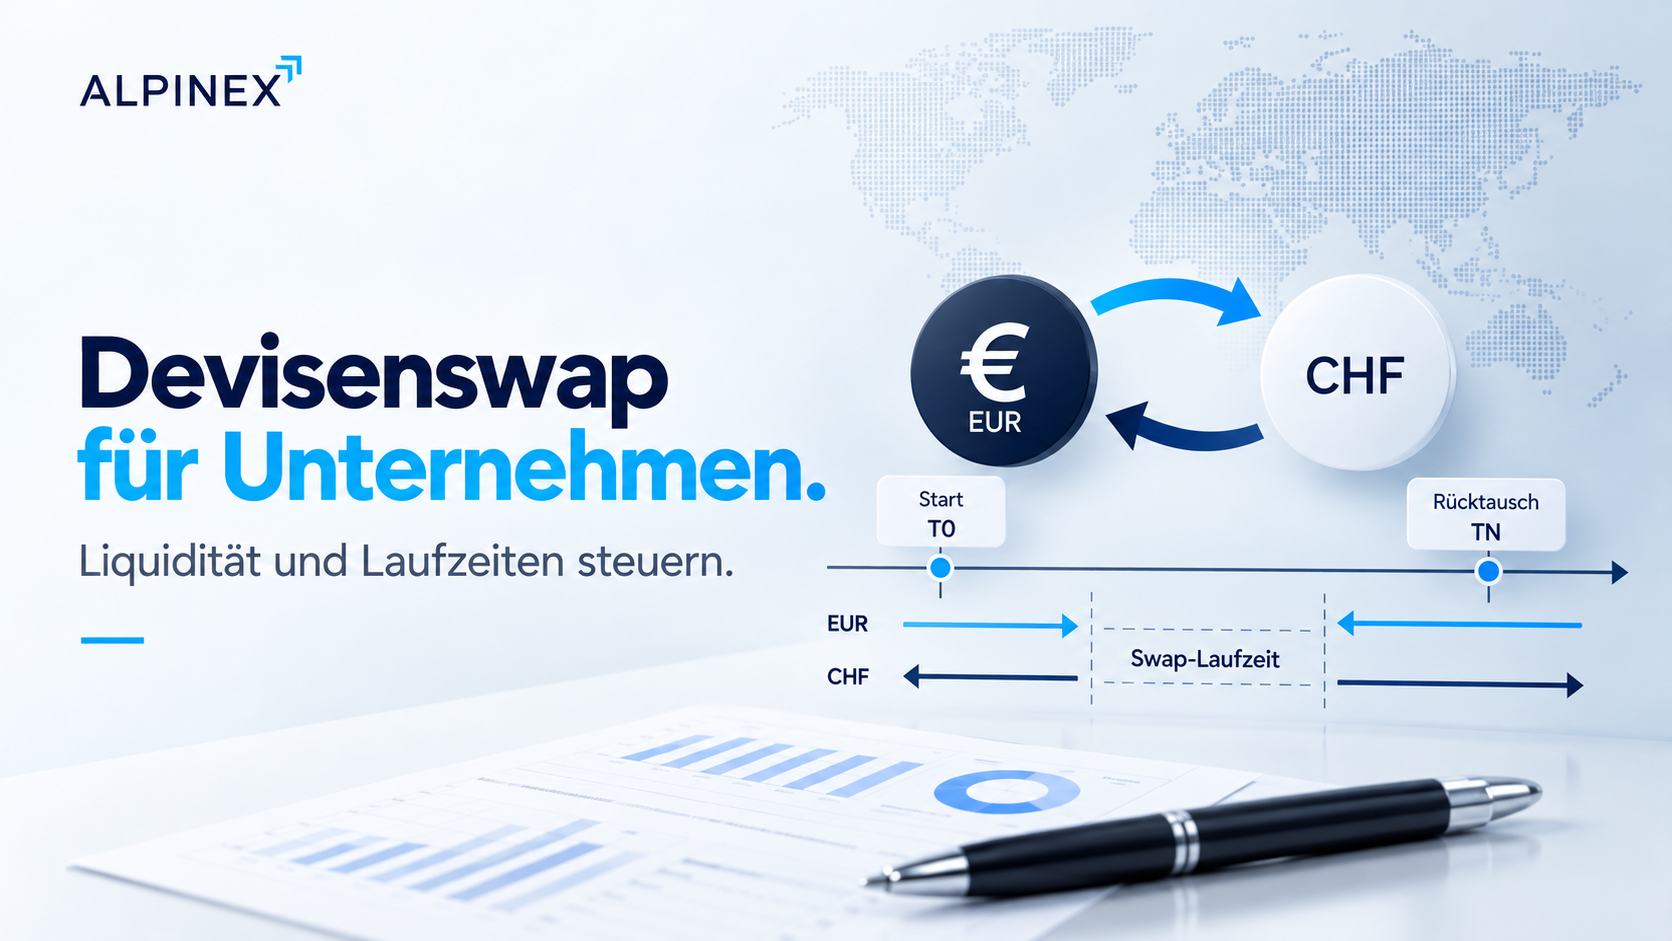
Ein Devisenswap wird häufig dann relevant, wenn nicht die Höhe eines Währungsrisikos, sondern der Zeitpunkt eines Zahlungsstroms angepasst werden muss.
Das Instrument kombiniert zwei gegenläufige Devisengeschäfte: Eine Währung wird für einen früheren Termin gekauft oder verkauft und zu einem späteren Termin wieder zurückgetauscht. Beide Transaktionen werden gleichzeitig vereinbart.
Damit lässt sich Fremdwährungsliquidität zeitlich verschieben oder die Fälligkeit einer bestehenden Absicherung anpassen, ohne die grundsätzliche Hedging-Strategie neu festzulegen.
Ein Devisenswap ist die Kombination aus einem Währungstausch für einen früheren Termin und einem gegenläufigen Rücktausch derselben Währungen für einen späteren Termin.
Typischerweise besteht der Swap aus einem Kassageschäft und einem Devisentermingeschäft. Die Wechselkurse für beide Transaktionen werden beim Abschluss festgelegt.
Das Unternehmen erhält damit eine Währung für einen bestimmten Zeitraum und gibt sie zum vereinbarten späteren Termin wieder zurück. Wirtschaftlich wird Liquidität in einer Währung vorübergehend gegen Liquidität in einer anderen Währung getauscht.
Vereinfacht besteht ein Devisenswap aus zwei Legs:
Beide Legs werden gleichzeitig vereinbart. Nach Abwicklung des ersten Legs bleibt wirtschaftlich noch der vereinbarte Rücktausch für den späteren Termin bestehen.
Ein Schweizer Unternehmen erwartet in drei Monaten einen Zahlungseingang von EUR 1 Mio. Eine Lieferantenrechnung über denselben Betrag ist jedoch bereits heute fällig.
Statt EUR heute definitiv gegen CHF zu kaufen und die später eintreffenden EUR erneut zu wechseln, kann das Unternehmen vereinfacht einen Devisenswap einsetzen:
Der Swap überbrückt damit die zeitliche Differenz zwischen dem heutigen EUR-Bedarf und dem späteren EUR-Zufluss.
Voraussetzung bleibt, dass Betrag und Zeitpunkt der erwarteten Zahlungsströme ausreichend belastbar sind.
Ein Devisenswap kann insbesondere in drei Situationen relevant sein:
Das Instrument löst damit primär ein Timing- und Liquiditätsproblem. Es ersetzt nicht die vorgelagerte Entscheidung, welches Währungsrisiko das Unternehmen überhaupt tragen oder absichern will.
Ein Devisentermingeschäft besteht aus einem einzigen zukünftigen Währungstausch. Ein Devisenswap besteht dagegen aus zwei miteinander verbundenen, gegenläufigen Transaktionen zu unterschiedlichen Valutatagen.
Wenn es darum geht, einen zukünftigen Wechselkurs für ein Grundgeschäft festzulegen, steht typischerweise das Devisentermingeschäft im Vordergrund. Ein Swap wird vor allem relevant, wenn ein vorhandener Währungsbetrag oder eine bestehende Position zeitlich verschoben werden soll.
Verschiebt sich der Zahlungstermin eines bereits abgesicherten Grundgeschäfts, passt die ursprüngliche Fälligkeit des Termingeschäfts nicht mehr zum Zahlungsstrom.
Über einen Swap kann die Währungsposition vereinfacht vom bisherigen Valutatag auf den neuen Termin verschoben werden. Dabei wird die ursprüngliche Fälligkeit durch ein gegenläufiges Geschäft neutralisiert und gleichzeitig eine neue Position für den späteren Termin aufgebaut.
Die wirtschaftliche Wirkung hängt von den aktuellen Marktbedingungen und der neuen Laufzeit ab. Eine ausführliche Einordnung steht im Artikel Devisentermingeschäft verlängern, verkürzen oder auflösen.
Die beiden Wechselkurse eines Devisenswaps sind nicht zwingend identisch.
Die Differenz zwischen dem früheren und dem späteren Kurs hängt wesentlich von der Terminkursbildung und damit von der Zinsdifferenz zwischen den beiden Währungen sowie von der Laufzeit ab.
Für die Einordnung ist deshalb dieselbe Logik relevant wie beim Terminkurs im Devisengeschäft.
Ein Swap sollte nicht deshalb als Gewinn oder Verlust interpretiert werden, weil der spätere Kurs über oder unter dem Kassakurs liegt. Die Differenz ist zunächst Bestandteil der Preisbildung über die beiden Valutatage.
Ein Devisenswap besteht aus zwei verbindlichen Geschäften. Das Unternehmen sollte deshalb beide Zahlungsströme und deren Termine verstehen.
Der Swap reduziert deshalb nicht die Notwendigkeit einer sauberen Exposure- und Liquiditätsplanung. Er setzt sie voraus.
Die Begriffe werden teilweise vermischt, bezeichnen aber unterschiedliche Instrumente.
Beim hier beschriebenen Devisenswap werden Kapitalbeträge in zwei Währungen für zwei unterschiedliche Termine getauscht und später zurückgetauscht.
Ein Cross-Currency-Swap ist typischerweise längerfristiger und kann zusätzlich laufende Zinszahlungen in unterschiedlichen Währungen umfassen. Für das operative Währungsmanagement eines KMU ist diese Unterscheidung wichtig.
Vor dem Einsatz eines Devisenswaps sollten mindestens sechs Fragen beantwortet sein:
Ein Swap sollte damit nicht isoliert aufgrund eines attraktiven Kurses abgeschlossen werden. Er ist ein Werkzeug für die Umsetzung einer bereits definierten Hedging-Policy und Liquiditätsplanung.
Ein Devisenswap kombiniert zwei gegenläufige Währungsgeschäfte zu unterschiedlichen Terminen.
Für Unternehmen ist er vor allem dann relevant, wenn Fremdwährungsliquidität zeitlich verschoben, ein kurzfristiger Liquiditätsbedarf überbrückt oder die Fälligkeit einer bestehenden Position angepasst werden soll.
Der Swap verändert jedoch nicht die grundlegende Entscheidungslogik des Währungsmanagements: Zuerst müssen Exposure, Risikoprofil und Strategie feststehen. Das Instrument folgt erst danach.
