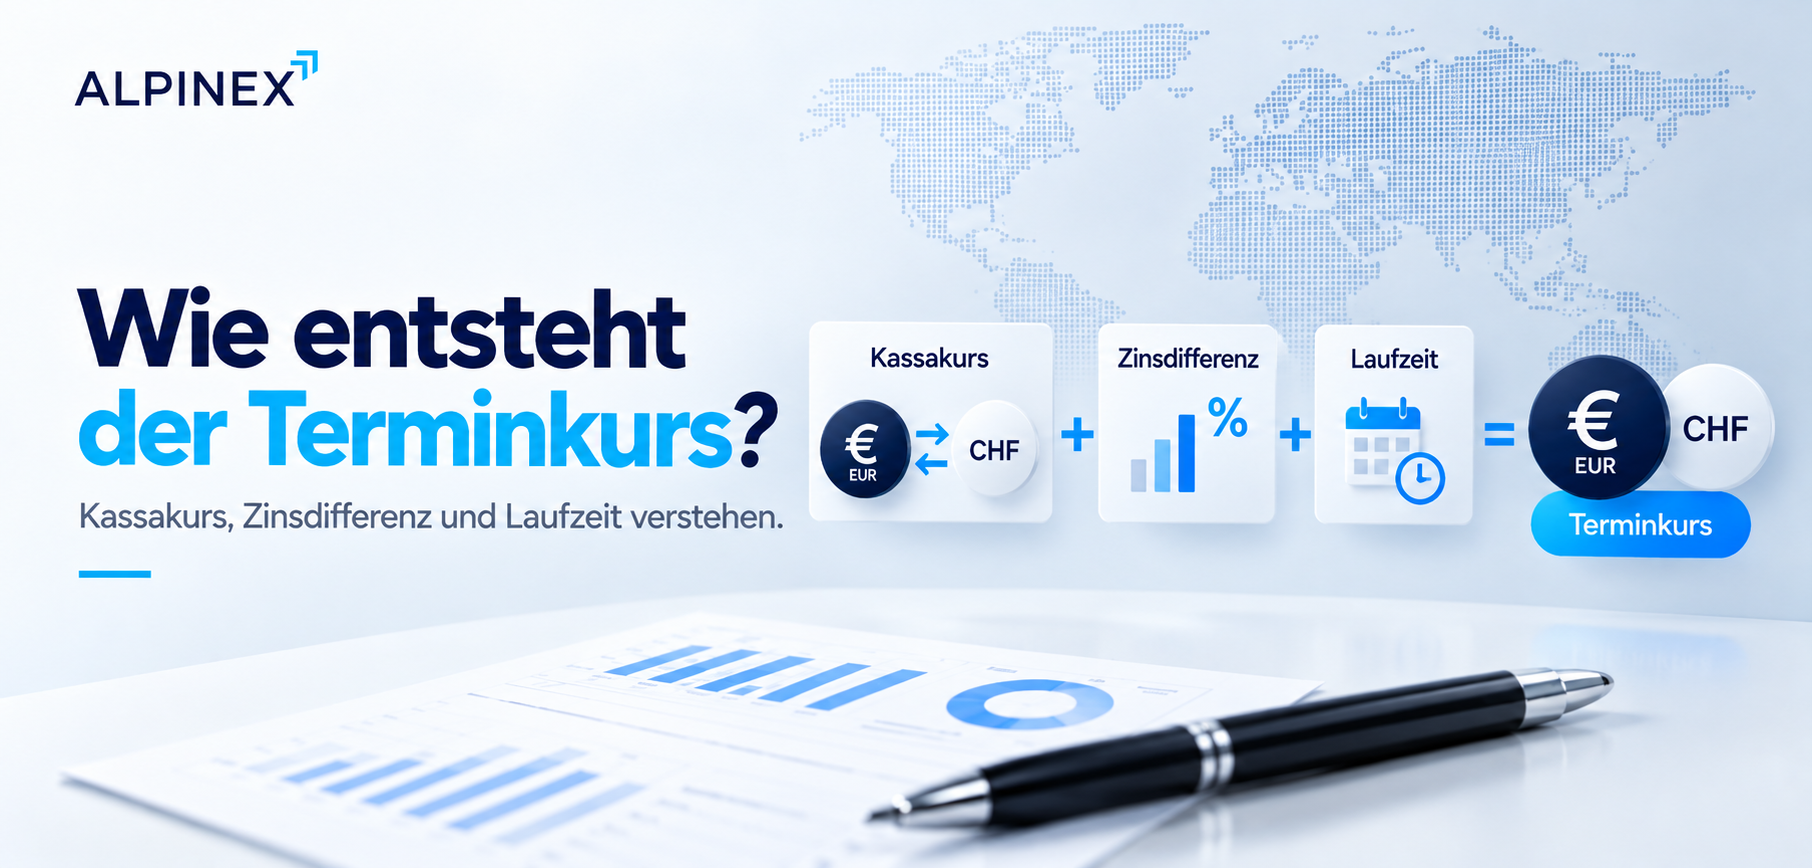
Bei einem Devisentermingeschäft wird heute ein Wechselkurs für einen zukünftigen Zeitpunkt vereinbart.
Dabei liegt der Terminkurs häufig über oder unter dem aktuellen Kassakurs. Das wird leicht als Markterwartung missverstanden.
Der Terminkurs ist jedoch keine Prognose darüber, wo EUR/CHF, USD/CHF oder ein anderes Währungspaar in einigen Monaten stehen wird.
Er entsteht vor allem aus dem Kassakurs, der Zinsdifferenz zwischen den beiden Währungen und der Laufzeit. Für die praktische Anwendung bleibt trotzdem entscheidend, dass ein Devisentermingeschäft erst nach Exposure, Hedge Ratio und Strategie gewählt wird.
Der Kassakurs ist der Wechselkurs für eine Währungstransaktion mit kurzfristiger Valuta.
Der Terminkurs ist der heute vereinbarte Wechselkurs für einen Währungstausch zu einem späteren Zeitpunkt.
Die Differenz zwischen Kassa- und Terminkurs wird häufig über sogenannte Forward Points beziehungsweise Terminpunkte ausgedrückt.
Liegt der Terminkurs über dem Kassakurs, spricht man vereinfacht von einem Terminaufschlag. Liegt er darunter, von einem Terminabschlag.
Der zentrale Faktor ist die Zinsdifferenz zwischen den beiden Währungen.
Wer eine Währung heute kauft und bis zu einem zukünftigen Zeitpunkt hält, trägt während dieser Zeit einen anderen Zinsertrag beziehungsweise Finanzierungseffekt als jemand, der die andere Währung hält. Diese Differenz wird im Terminkurs berücksichtigt.
Vereinfacht folgt der Zusammenhang der gedeckten Zinsparität: Der Terminkurs passt den Kassakurs so an, dass die Zinsdifferenz zwischen den beiden Währungen berücksichtigt wird.
Vereinfachte Darstellung für EUR/CHF (CHF pro EUR):
Terminkurs = Kassakurs × (1 + CHF-Zins × Laufzeit) / (1 + EUR-Zins × Laufzeit)
Die tatsächliche Marktpreisbildung kann zusätzlich durch Forward-Basis, Liquidität und den konkreten Kundenpreis beeinflusst werden. Die Formel dient deshalb nur zur Einordnung der Logik.
Für die Absicherungsentscheidung ist der Terminkurs damit ein Preisbestandteil, aber kein Ersatz für die Frage, wann Währungsabsicherung sinnvoll ist.
Nehmen wir rein illustrativ einen Kassakurs von EUR/CHF 0.9500 an.
Der CHF-Zins liege bei 0.0 Prozent, der EUR-Zins bei 2.0 Prozent und die Laufzeit bei sechs Monaten.
Vereinfacht ergibt sich daraus ein Terminkurs von rund EUR/CHF 0.9406.
Der Euro notiert in diesem Beispiel auf Termin tiefer als am Kassamarkt. Der Grund ist nicht eine Prognose für einen schwächeren Euro, sondern die Zinsdifferenz zwischen CHF und EUR.
Das Beispiel dient ausschliesslich zur Illustration der Mechanik. Tatsächliche Markt- und Kundenkurse können abweichen.
Forward Points sind die Differenz zwischen dem Terminkurs und dem Kassakurs.
Vereinfacht gilt:
Forward Points = Terminkurs – Kassakurs
Im obigen Beispiel liegt der Terminkurs unter dem Kassakurs. Die Forward Points sind damit negativ.
Je grösser die Zinsdifferenz und je länger die Laufzeit, desto stärker kann der Abstand zwischen Kassa- und Terminkurs ausfallen.
Nein.
Ein Forward-Kurs wird häufig so interpretiert, als würde der Markt damit den zukünftigen Kassakurs vorhersagen. Das ist für die betriebliche Währungssteuerung eine problematische Schlussfolgerung.
Der Terminkurs entsteht primär aus dem Verhältnis von Kassakurs, Zinsen und Laufzeit. Er sagt nicht, welcher Kassakurs am Fälligkeitstag tatsächlich eintreten wird.
Ein Unternehmen sollte deshalb nicht allein deshalb absichern, weil der Terminkurs attraktiv erscheint. Ebenso wenig sollte es eine notwendige Absicherung unterlassen, weil der Terminabschlag oder -aufschlag unattraktiv wirkt.
Die Entscheidung sollte aus dem Risikoprofil und der Hedging-Strategie entstehen – nicht aus einer Interpretation des Terminkurses als Marktprognose.
Liegt das Schweizer Zinsniveau unter dem Zinsniveau der Fremdwährung, kann die Fremdwährung auf Termin – vereinfacht betrachtet – mit einem Abschlag gegenüber dem Kassakurs notieren.
Für einen Schweizer Importeur, der beispielsweise Euro zu einem späteren Zeitpunkt kaufen muss, kann der Terminkurs dadurch unter dem aktuellen Kassakurs liegen.
Das bedeutet nicht, dass die Absicherung kostenlos ist oder dass das Unternehmen einen sicheren Vorteil gegenüber dem späteren Kassakurs erzielt. Es zeigt lediglich, dass die Zinsdifferenz bereits im Terminkurs enthalten ist.
Liegt die Zinskonstellation umgekehrt, kann der Terminkurs über dem Kassakurs liegen.
Aus Sicht eines Unternehmens erscheint die Absicherung dann gegenüber dem aktuellen Kassakurs zunächst teurer. Auch dieser Aufschlag ist jedoch kein Preis für eine erwartete Wechselkursbewegung, sondern Teil der Terminpreisbildung.
Für die Beurteilung sollte deshalb nicht nur der Unterschied zum Kassakurs betrachtet werden, sondern die gesamte Risikowirkung auf Marge, EBIT und Cashflow.
Der theoretische Zusammenhang aus Kassakurs, Zinsdifferenz und Laufzeit erklärt die grundlegende Preislogik.
Der konkrete Kundenkurs kann dennoch zwischen Banken oder Plattformen abweichen. Neben den Markt-Forward-Points spielen unter anderem Geld-/Brief-Spannen, Liquidität und die kommerziellen Konditionen der Gegenpartei eine Rolle.
Für Unternehmen kann es deshalb sinnvoll sein, nicht nur den Kassakurs, sondern auch die Forward Points beziehungsweise den vollständigen Terminkurs verschiedener Gegenparteien zu vergleichen.
Der Terminkurs beeinflusst den tatsächlich gesicherten Wechselkurs. Er bestimmt aber nicht, ob ein Unternehmen absichern sollte oder welche Hedge Ratio angemessen ist.
Diese Entscheidungen sollten vorgelagert getroffen werden:
Erst danach wird entschieden, zu welchem Zeitpunkt und mit welchem Instrument umgesetzt wird. Der Leitfaden zu Währungsrisiken für Schweizer KMU zeigt diese Reihenfolge im Gesamtzusammenhang.
Der Terminkurs ist der heute vereinbarte Wechselkurs für einen zukünftigen Währungstausch.
Er unterscheidet sich vom Kassakurs vor allem aufgrund der Zinsdifferenz zwischen den beiden Währungen und der Laufzeit. Diese Differenz wird über Forward Points sichtbar.
Ein Terminaufschlag oder -abschlag ist deshalb keine Prognose für die zukünftige Wechselkursentwicklung.
Für Unternehmen bleibt die Reihenfolge entscheidend: Erst Risiko, Hedge Ratio und Strategie definieren – danach den Terminkurs und das passende Instrument beurteilen.
